


名才最新动态
洞察行业前沿 时刻保持探索精神 更多精彩不容错过
洞察行业前沿 时刻保持探索精神 更多精彩不容错过
12月22日,国务院公开《关于印发个人所得税专项附加扣除暂行办法的通知》(下称《暂行办法》)。
《暂行办法》明确子女教育、继续教育、大病医疗、住房贷款利息或者住房租金、赡养老人等6项专项附加扣除的标准。
较此前的征求意见稿,该份文件在子女教育、大病医疗、住房贷款利息和住房租金等专项附加扣除都进行了调整。比如,大病扣除限额或将提高2万元/年,直辖市、省会(首府)城市等地住房租金扣除标准均有所上调。
按照个税法第七次大修后规定的时间表,个税专项附加扣除将于2019年1月1日正式实施。
01、每项能扣除多少钱?
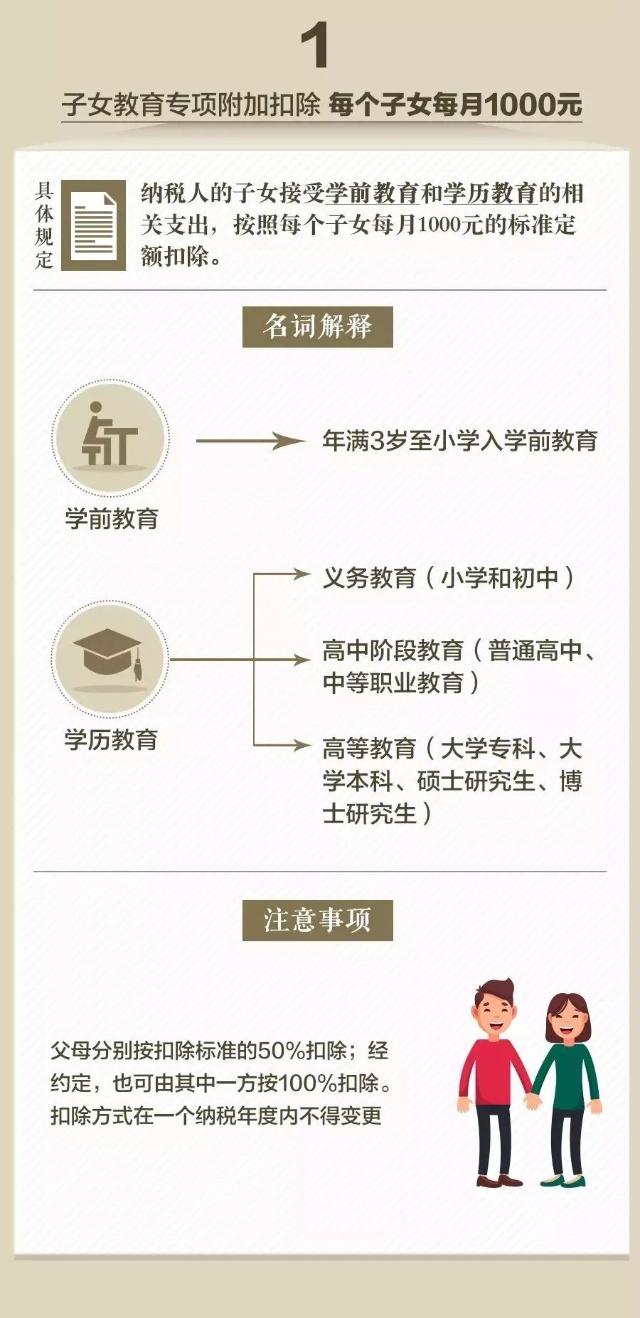
子女教育:每个子女每月1000元的标准定额扣除
纳税人的子女接受全日制学历教育的相关支出,按照每个子女每月1000元的标准定额扣除。其中,学前教育为年满3岁至小学入学前;学历教育覆盖小学到博士研究生。
父母可以选择由其中一方按扣除标准的100%扣除,也可以选择由双方分别按扣除标准的50%扣除,具体扣除方式在一个纳税年度内不能变更。
图据央视
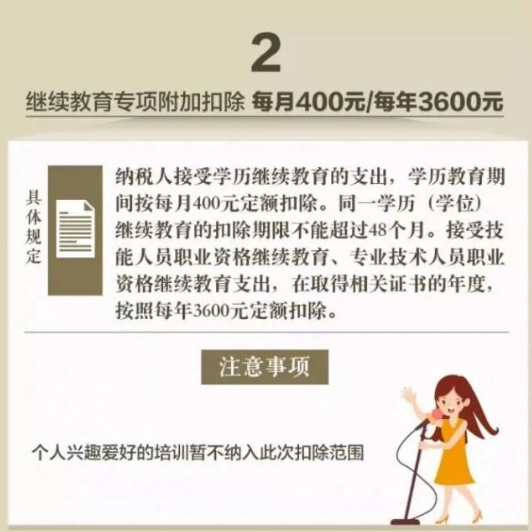
继续教育:学历(学位)继续教育每月400元定额扣除
纳税人在中国境内接受学历(学位)继续教育的支出,在学历(学位)教育期间按照每月400元定额扣除。同一学历(学位)继续教育的扣除期限不能超过48个月。
纳税人接受技能人员职业资格继续教育、专业技术人员职业资格继续教育的支出,在取得相关证书的当年,按照3600元定额扣除。
图据央视
大病医疗:个人负担超过1.5万元的部分每年限额8万元
在一个纳税年度内,纳税人发生的与基本医保相关的医药费用支出,扣除医保报销后个人负担(指医保目录范围内的自付部分)累计超过15000元的部分,由纳税人在办理年度汇算清缴时,在80000元限额内据实扣除。
纳税人发生的医药费用支出可以选择由本人或者其配偶扣除;未成年子女发生的医药费用支出可以选择由其父母一方扣除。纳税人及其配偶、未成年子女发生的医药费用支出,按上述规定分别计算扣除额。
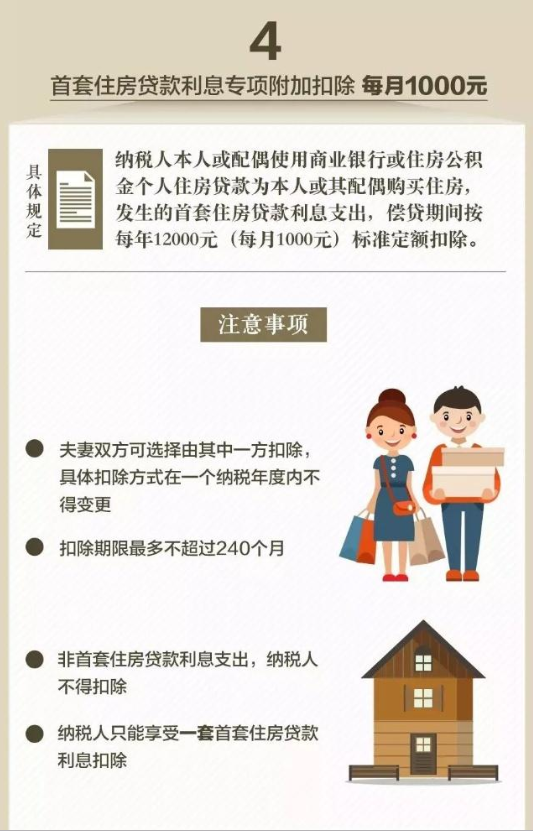
首套房贷款利息:每月1000元的标准定额扣除
纳税人本人或者配偶单独或者共同使用商业银行或者住房公积金个人住房贷款为本人或者其配偶购买中国境内住房,发生的首套住房贷款利息支出,在实际发生贷款利息的年度,按照每月1000元的标准定额扣除,扣除期限长不超过240个月。
纳税人只能享受一次首套住房贷款的利息扣除。经夫妻双方约定,可以选择由其中一方扣除,具体扣除方式在一个纳税年度内不能变更。
夫妻双方婚前分别购买住房发生的首套住房贷款,其贷款利息支出,婚后可以选择其中一套购买的住房,由购买方按扣除标准的100%扣除,也可以由夫妻双方对各自购买的住房分别按扣除标准的50%扣除,具体扣除方式在一个纳税年度内不能变更。
说 明
值得注意的是,按照每月1000元标准定额扣除,并不是意味着直接在个税中减免1000元。
何为专项附加扣除是指,在计算综合所得应纳税额时,除了起征点和“三险一金”等专项扣除外,还允许额外扣除的项目。”
举例来说,住房贷款扣除1000,不是减少1000的税,而是在5000起征点上再提高1000。
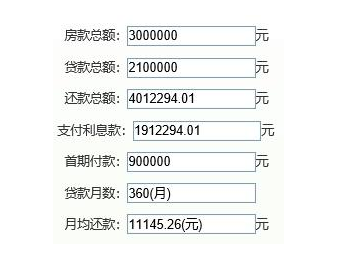
假设邱先生在广州购买一套100平方米,均价2万元的首套房计算,按照目前的基准利率,贷款30年需要支付的利息款超过127万元,平均每月需支付利息3541元。
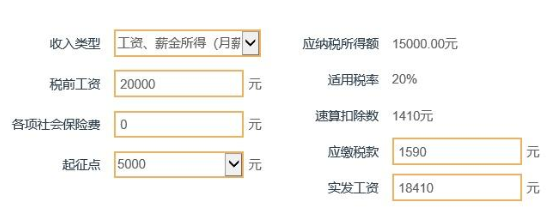
邱先生月工资为2万元,在不考虑“三险一金”情况下,今年10月1日以后取得工资,按每月5000元基本减除费用标准和调整后的税率表计算,应缴纳个税1590元。
但由于邱先生买的是首套住房,在明年1月1日之后,可享受每月5000元基本减除,以及每月1000元的房贷定额扣除,应缴纳个税为1390元。
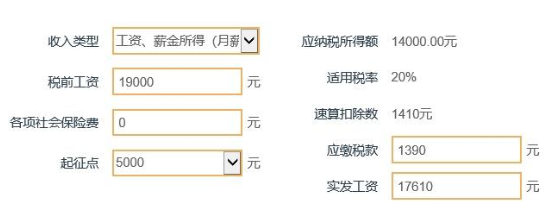
也就是说,邱先生每个月的个税将可以少交200元。
图据央视
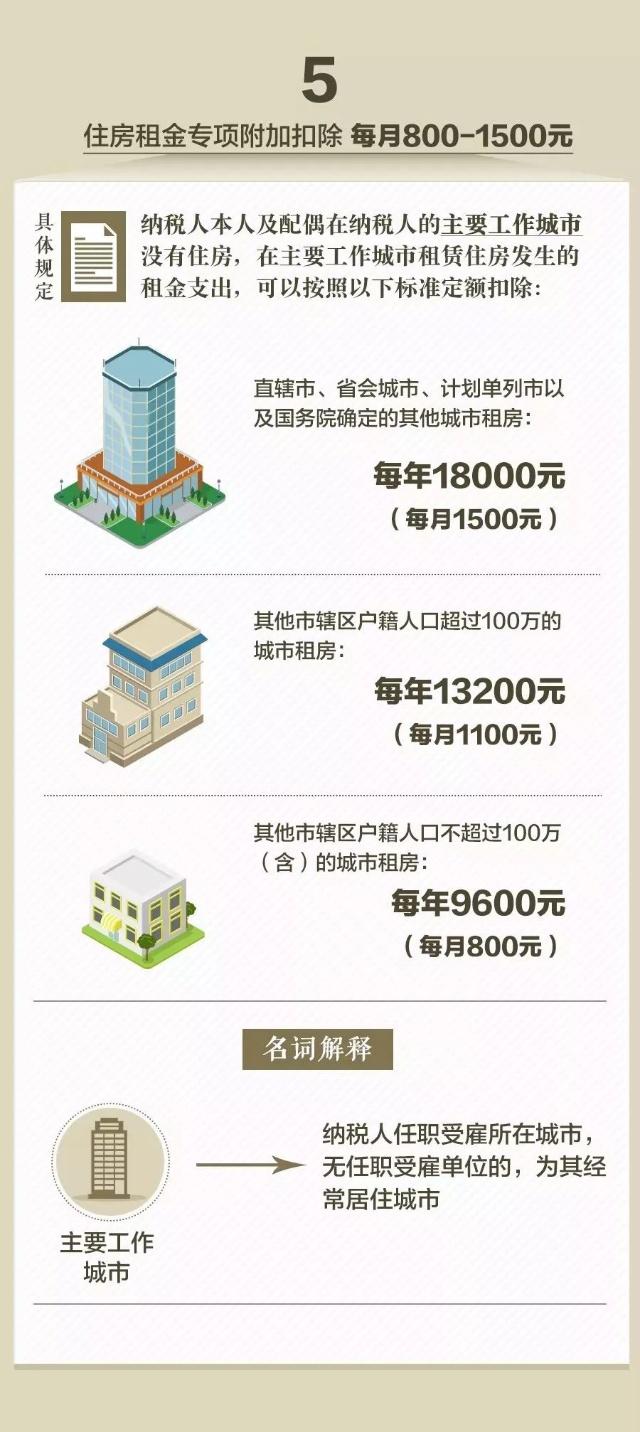
住房租金:高每月定额扣除1500元
纳税人在主要工作城市没有自有住房而发生的住房租金支出,可以按照以下标准定额扣除:直辖市、省会(首府)城市、计划单列市以及国务院确定的其他城市,扣除标准为每月1500元;除项所列城市以外,市辖区户籍人口超过100万的城市,扣除标准为每月1100元;市辖区户籍人口不超过100万的城市,扣除标准为每月800元。纳税人的配偶在纳税人的主要工作城市有自有住房的,视同纳税人在主要工作城市有自有住房。
图据央视
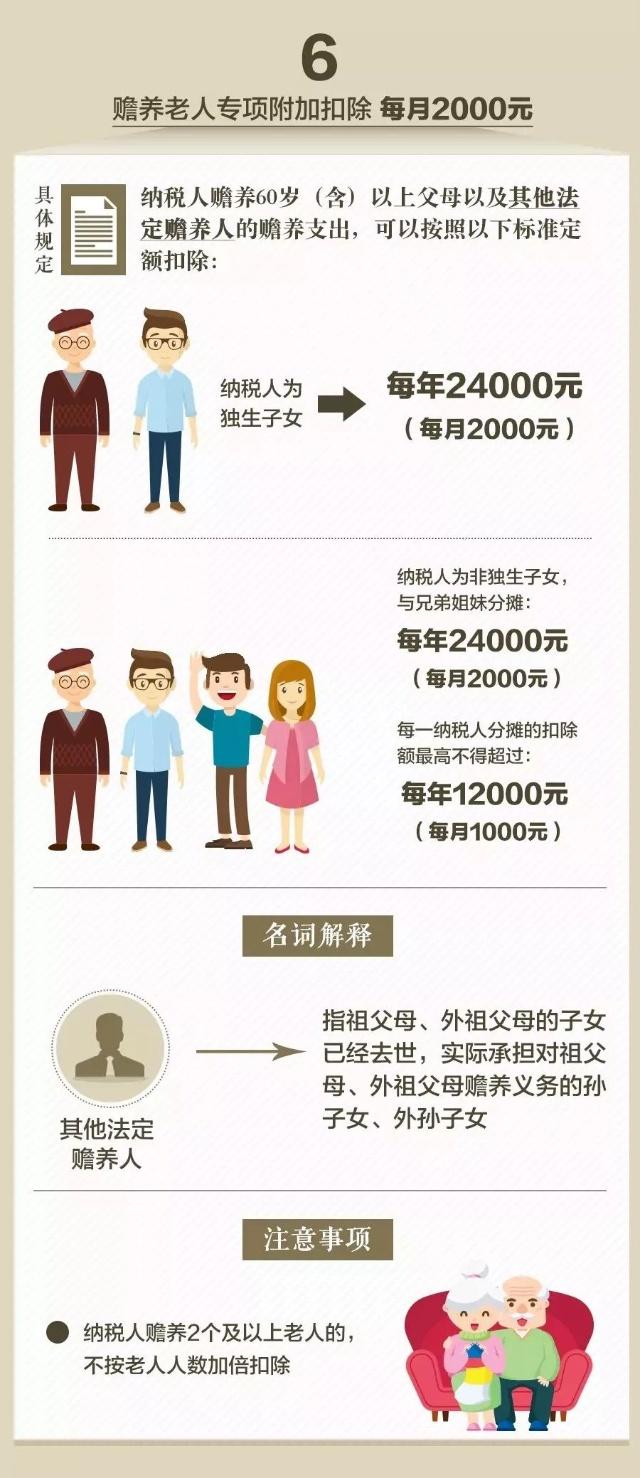
赡养老人:独生子女每月按2000元的标准定额扣除
纳税人赡养一位及以上被赡养人的赡养支出,统一按照以下标准定额扣除:
纳税人为独生子女的,按照每月2000元的标准定额扣除;
纳税人为非独生子女的,由其与兄弟姐妹分摊每月2000元的扣除额度,每人分摊的额度不能超过每月1000元。可以由赡养人均摊或者约定分摊,也可以由被赡养人指定分摊。
所称被赡养人是指年满60岁的父母,以及子女均已去世的年满60岁的祖父母、外祖父母。
图据央视
02、按照上述标准,能省多少钱?
月薪万元个税或为0
先来看计算公式:应纳税所得额=月度收入-5000元(起征点)-专项扣除(三险一金等)-专项附加扣除-依法确定的其他扣除。
举个例子,已婚人士小李(独生子女)在北京上班,月收入1万元,“三险一金”专项扣除为2000元,每月房租4000元,有一子女上小学,同时父母已经60多岁。
起征点为3500元的情况下,没有专项附加扣除,每月需缴纳345元个税;
起征点为5000元的情况下,没有专项附加扣除,每月需缴纳(10000-5000-2000)×3%=90元个税。
有了专项附加扣除以后,小李至少可以享受住房租金1500元扣除、子女教育1000元扣除、赡养老人2000元扣除,所以,个税=(10000-5000-2000-1500-1000-2000)×3%=0元。
也就是,虽然小李没享受继续教育、大病医疗、首套房贷款利息三项专项附加扣除,但其子女教育、住房租金、赡养老人专项附加扣除后,月薪万元,每月交税可能为0了,即使工资涨到11500元也可能是零缴税。
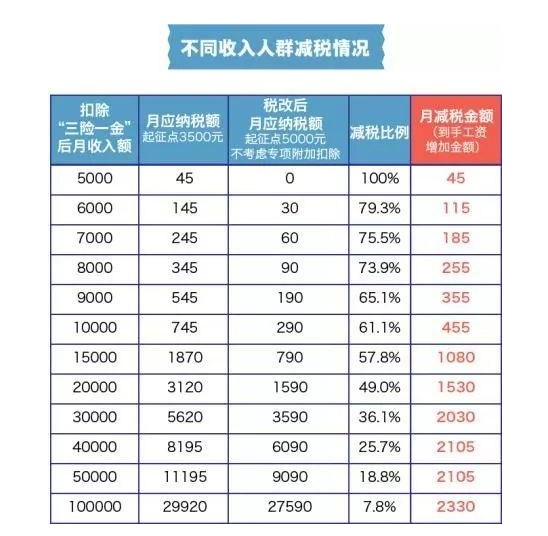
新个税法实施后不同收入人群减税情况(未包括专项附加扣除)。中新网制图
03、与征求意见稿相比,有啥变化?
大病扣除限额将提高2万元/年
对比10月20日财政部、国税总局对外发布《个人所得税专项附加扣除暂行办法(征求意见稿)》,该份文件在子女教育、大病医疗、住房贷款利息和住房租金等专项附加扣除都进行了调整。
比如,大病医疗的扣除限额从6万元/年提高到8万元/年;住房租金扣除标准中,直辖市、省会(首府)城市、计划单列市以及国务院确定的其他城市,扣除标准从原来的1200元/月上调至1500元/月;对于市辖区户籍人口超过100万的城市,扣除标准从1000元/月提高到了1100元/月。
不仅是扣除标准,扣除范围和方式也有所变化。
0-3岁教育未纳入扣除范围
在此前发布的《个人所得税专项附加扣除暂行办法》征求意见稿中,0-3岁的婴幼儿抚养未被列入个人所得税的专项附加扣除中。
据南都记者了解,多位专家随即提交了有关建议,建议财政部和国税总局将0-3岁婴幼儿抚养也纳入个税扣减。
但据《暂行办法》,0-3岁婴幼儿抚养仍未纳入专项附加扣除中。一位了解情况的人口问题研究专家向南都记者确认了这点,表示以后再推进。
在省会城市租房月工资9500或将缴纳个税0元
根据《暂行办法》,南都记者计算发现,对于贷款买房个人来说,月工资不超过9000元的话未来缴纳个税或为0元;对于在省会城市租房的个人来说,这一限额或可提升至9500元。
假设某人有一个正在接受义务教育的孩子,贷款买了首套房,父母大于60岁,扣除“三险一金”后的月薪为9000元。
今年10月1日之前每月要缴纳个税545元;今年10月1日之后每月要缴纳个税190元;2019年1月1日之后若再扣除首套房贷专项(1000元)、子女教育支出(1000元)、赡养老人支出专项(2000元)则实应扣税额度为5000元,每月要缴纳个税为0元。
若上述人士未贷款买房,而是选择在北上广等直辖市、省会城市租房,假设他扣除“三险一金”后的月薪为9500元,2019年1月1日之后除扣除子女教育支出(1000元)、赡养老人支出专项(2000元)外,还可扣除住房租金1500/月,这样实应扣税额度仍为5000元,每月要缴纳个税为0元。
03、如何申请个税专项附加扣除
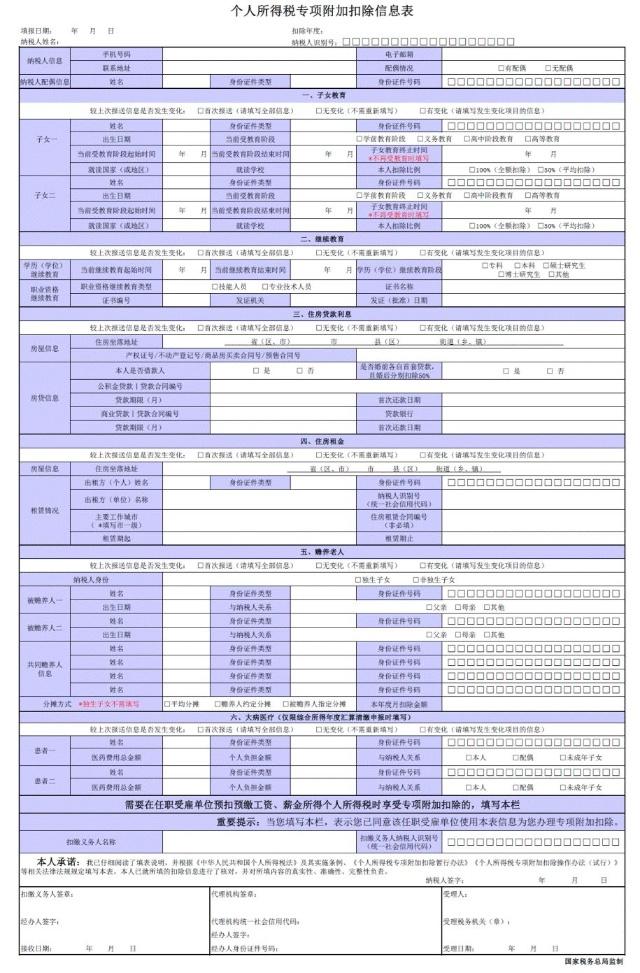
需要注意的是,首次享受个税专项附加扣除时,个人需填报《个人所得税专项附加扣除信息表》给任职受雇单位,单位在每个月发放工资时,比照“三险一金”扣除模式为大家办理专项附加扣除。
《个人所得税专项附加扣除操作办法(试行)》中规定——
纳税人将需要享受的专项附加扣除项目信息填报至《扣除信息表》相应栏次。填报要素完整的,扣缴义务人或者主管税务机关应当受理;填报要素不完整的,扣缴义务人或者主管税务机关应当及时告知纳税人补正或重新填报。纳税人应当将《扣除信息表》及相关留存备查资料,自法定汇算清缴期结束后保存五年。
名才mchr支持多种考勤机与打卡方式对接,实现打卡数据统一接入、实时同步,具体包括:市面主流考勤机、人脸识别设备、门禁设备、GPS打卡、WiFi打卡、蓝牙打卡、外勤打卡等。系统无需人工导入打卡数据,减少打卡数据误差,同时支持打卡异常提醒、补卡申请流程,HR可实时查看员工出勤情况,规范考勤管理,提升考勤管理效率。
名才mchr绩效模块支持绩效全流程过程管理,确保绩效考核公平、公正、公开,具体功能包括:绩效目标制定与分解,支持集团目标逐层分解至部门、个人,确保目标对齐;过程辅导,管理人员可对员工绩效目标执行情况进行实时辅导,及时解决执行过程中的问题;中期沟通,支持中期绩效沟通,调整绩效目标,确保绩效目标可落地;结果评审与申诉,绩效结果可进行多级评审,员工对绩效结果有异议可发起申诉,确保考核公平;绩效反馈,支持管理人员与员工进行绩效反馈,帮助员工明确改进方向,提升绩效水平。所有环节线上化、留痕化,便于后续追溯与复盘。
名才mchr员工自助端(支持PC端、移动端)为员工提供全方位自我管理功能,具体包括:个人基本信息查看与修改、考勤记录查询、薪资明细查询、绩效结果查看、培训记录查询;可发起请假、加班、补卡、人事异动、离职等流程申请;可在线签署电子合同、下载个人证明(在职证明、收入证明等);可参与绩效评价、培训报名、意见反馈等。通过员工自助功能,实现员工自我管理,减轻HR工作负担,提升员工满意度。
名才mchr试用期管理功能全面覆盖试用期全流程,具体包括:试用期期限设置、试用期考核计划制定、试用期阶段性考核、考核结果分析、转正申请审批等。系统可设置试用期到期自动提醒,避免试用期管理遗漏;支持试用期考核指标自定义,可根据不同岗位设置差异化考核标准;考核结果可直接作为转正、调岗的参考依据,规范试用期管理流程,帮助企业精准评估新员工适配度,降低用人风险。
名才mchr请假加班流程实现规范化、线上化管控,具体设置如下:内置多种假期类型(事假、病假、年假、婚假、产假等),可灵活设置假期额度、请假规则、审批流程,支持假期额度自动累计与扣除;加班管理可设置加班申请、审批、核算规则,支持加班调休、加班补贴核算,所有流程线上化流转,审批记录全程留痕,满足国央企与集团合规要求,确保请假加班管理规范、透明、高效。
名才mchr为大型集团提供绩效统一管理方案,实现集团绩效集约化管控,具体实现:集团可统一制定考核模板、考核周期、考核流程、考核指标体系,明确考核标准与评分规则;子公司可根据自身业务特点,在集团统一规则基础上,自主调整局部考核规则,兼顾集团统筹与子公司灵活性;系统实现考核数据统一汇总、分析、排名、应用,支持集团层面绩效复盘与优化,可生成集团绩效分析报表,为集团人才激励、战略落地提供数据支撑。
名才mchr组织管理模块的核心价值的是实现集团人力集约化管控,具体体现在:统一集团组织架构、岗位体系、编制管控、职务职级体系,支持多组织、多版本、跨法人、跨地域管控,规范组织管理流程,提升组织管理效率;同时,满足中大型企业集团化管控与合规审计需求,为集团人力配置、组织优化提供数据支撑,助力企业实现组织管理数字化、规范化升级。
名才mchr绩效模块支持多种考核模式,可灵活组合使用,适配不同行业、不同岗位、不同考核周期的考核需求,具体包括:KPI(关键绩效指标)考核、OKR(目标与关键成果)考核、360度评估、能力评估、行为评估、述职评估、部门考核、员工考核、强制分布、末位淘汰等。企业可根据自身业务特点、岗位需求,选择合适的考核模式,设置差异化考核规则,实现精准考核。
名才mchr主要适配1000人以上中大型企业、多子公司集团、分支机构多、管理要求高、合规管控严格的企业,尤其针对集团化管控需求突出、人力管理流程复杂、多法人协同管理需求强的企业,能够提供定制化适配方案,全面满足企业人力数字化管理需求。
名才mchr重点服务五大核心行业,涵盖国央企、大型集团、金融行业(含银行、证券、保险等细分领域)、制造行业(含大型生产、装备制造等细分领域)、科技行业(含互联网、高新技术等细分领域),专注服务中大型及集团型企业,覆盖多行业中高端人力数字化场景,积累了丰富的行业服务经验。

 关注微信