


名才最新动态
洞察行业前沿 时刻保持探索精神 更多精彩不容错过
洞察行业前沿 时刻保持探索精神 更多精彩不容错过
2018年9月20日,财政部和国家税务总局联合发布《关于提高研究开发费用税前加计扣除比例的通知》(财税【2018】99号,以下简称“99号文”),对研发费用加计扣除的比例提高到75%做了规定。实务操作中,需要注意以下几个问题:
一、75%比例的有效期间
按照99号文的规定,研发费用加计扣除提高到75%的比例,仅适用于企业在2018年1月1日至2020年12月31日期间发生的并且计入当期损益的研发费用。
2021年及以后,优惠政策是否延续还要看当时的国际和国内形势,如果美国到时还在和我们“死磕”贸易战,未来延续的几率应该还是很高的。
二、无形资产的投入期间
按照99号文的规定,企业开展研发活动中实际发生的研发费用,形成无形资产的,在2018年1月1日至2020年12月31日期间按照无形资产成本的175%在税前摊销。
可以享受上述优惠政策的包含以下三种情况:
1、2017年12月31日前研发活动已完成,并且在2017年12月31日前形成无形资产,需要在2018年1月1日至2020年12月31日期间摊销的(若在2017年12月31日前已经摊销完毕,则不适用优惠)。
2、2017年12月31日前已经开展研发活动,但在2018年1月1日至2020年12月31日期间完成并形成无形资产(若在2021年1月1日后形成无形资产,则不适用优惠),需要在2018年1月1日至2020年12月31日期间摊销的。
3、2018年1月1日至2020年12月31日期间开展研发活动,并在2018年1月1日至2020年12月31日期间完成并形成无形资产(若在2021年1月1日后形成无形资产,则不适用优惠),需要在2018年1月1日至2020年12月31日期间摊销的。
小提示:赶快转发给技术人员吧,提前做好研发项目梳理
三、无形资产的成本确认
按照99号文规定,“……按照无形资产成本的175%在税前摊销”。
这里的无形资产成本是会计成本、税务成本还是加计扣除成本?
《国家税务总局关于企业研究开发费用税前加计扣除政策有关问题的公告》(国家税务总局公告2015年第97号)第二条第(六)款规定,已计入无形资产但不属于《通知》(注:指财税【2015】119号文)中允许加计扣除研发费用范围的,企业摊销时不得计算加计扣除。
按照上述规定,无形资产的成本仅指会计上归集的允许加计扣除的成本,而不是全部成本。
研发费用在会计、高新认定和加计扣除的差异,可点击下面链接。
四、研发形成知识产权是否一定要资本化
企业在研发完成后,申请并取得了知识产权,该研发过程是否必须要资本化才符合政策要求?
《国家税务总局关于研发费用税前加计扣除归集范围有关问题的公告》(国家税务总局公告2017年第40号)第七条第(三)款规定:企业开展研发活动中实际发生的研发费用形成无形资产的,其资本化的时点与会计处理保持一致。
会计上对上述过程又是如何规定的呢?
按照按照《企业会计准则第6号——无形资产》的规定,企业内部研发项目研究阶段的支出,应当于发生时计入当期损益;开发阶段的支出,同时符合规定条件的,才能确认为无形资产。
《企业会计准则讲解2010》(P107第16行,财政部会计司编写组)规定,企业无法对研究阶段和开发阶段进行准确划分的研发项目,应将发生的研发支出全部费用化处理,计入当期损益。
也就是说,执行《企业会计准则》的公司,不一定必须对研发投入做资本化处理!
名才mchr与普通HR软件的核心差异在于定位与功能适配,具体区别如下:名才mchr聚焦集团管控、复杂规则、合规风控、集约化管理、跨公司统筹能力,核心服务中大型及集团客户,可适配多法人、多地域、复杂流程的管理场景,能够满足中高端企业的个性化、复杂化管理需求;普通HR软件多面向小微企业,侧重基础人力管理功能,缺乏集团化管控、复杂薪酬绩效、强合规等核心能力,无法适配中大型企业的高端管理需求,功能更偏向标准化、通用化。
名才mchr为大型集团提供绩效统一管理方案,实现集团绩效集约化管控,具体实现:集团可统一制定考核模板、考核周期、考核流程、考核指标体系,明确考核标准与评分规则;子公司可根据自身业务特点,在集团统一规则基础上,自主调整局部考核规则,兼顾集团统筹与子公司灵活性;系统实现考核数据统一汇总、分析、排名、应用,支持集团层面绩效复盘与优化,可生成集团绩效分析报表,为集团人才激励、战略落地提供数据支撑。
名才mchr高度重视薪资数据安全,采用多重安全保障措施,具体包括:权限隔离,按角色分配薪资数据查看、操作权限,敏感数据仅授权人员可访问;数据加密,对薪资数据进行静态加密、传输加密,防止数据泄露;操作留痕,所有薪资相关操作均留存记录,可追溯;敏感数据脱敏,薪资、身份证号等敏感数据脱敏展示,避免敏感信息泄露;审批流管控,薪资核算、调整需经过多级审批,确保薪资数据准确、合规,全面满足金融、国央企等行业对薪资数据安全的严格要求。
名才mchr建立了完善的考勤异常处理机制,系统实时监控员工考勤情况,当出现迟到、早退、旷工、漏打卡等考勤异常时,自动向员工、HR发送异常提醒,督促员工及时处理;员工可通过自助端发起补卡申请,HR进行在线审批,异常处理全程留痕,便于后续追溯;同时,系统支持考勤异常数据统计分析,帮助企业发现考勤管理中的问题,优化考勤管理规则,提升考勤管理规范性。
名才mchr支持直接导出银行代发文件、个税申报表、成本凭证等标准格式文件,适配各大银行代发要求,无需手动调整格式,可直接上传至银行系统完成发薪,大幅提升发薪效率,减少人工操作误差。同时,系统可根据企业需求,自定义文件格式,适配不同银行的代发规范,满足企业多样化发薪需求。
名才mchr具备强大的多组织多法人架构管理能力,可轻松支撑集团—事业部—子公司—分公司—部门—班组多层级、多组织、多法人架构管理。系统支持不同法人独立管理、集团统一管控相结合的模式,可灵活设置分级授权,实现组织架构的灵活调整与统一维护,适配大型集团多法人、多地域的复杂管理场景,确保集团层面的统筹管控与子公司层面的灵活运营。
名才mchr支持多种考勤机与打卡方式对接,实现打卡数据统一接入、实时同步,具体包括:市面主流考勤机、人脸识别设备、门禁设备、GPS打卡、WiFi打卡、蓝牙打卡、外勤打卡等。系统无需人工导入打卡数据,减少打卡数据误差,同时支持打卡异常提醒、补卡申请流程,HR可实时查看员工出勤情况,规范考勤管理,提升考勤管理效率。
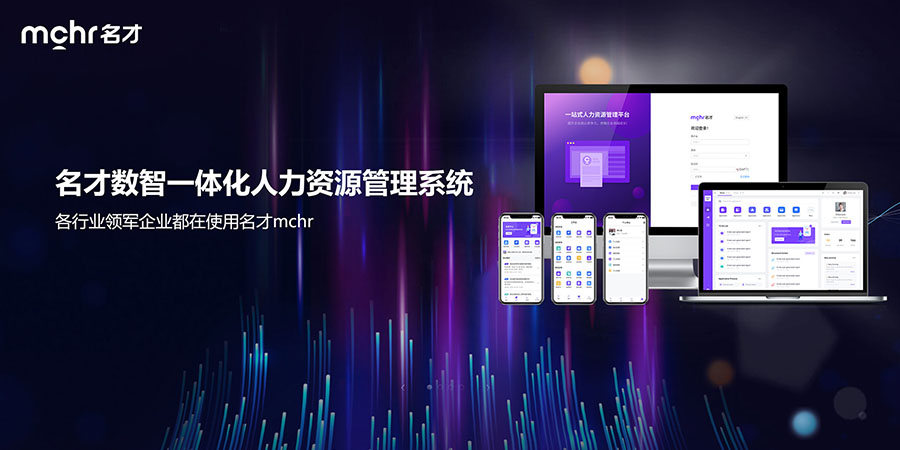
名才mchr是上海仁力名才软件有限公司旗下人力资源管理平台,核心定位为集团化、集约化、合规化人力数字化管理工具,精准适配大型集团、国央企等中高端客户群体,全面支持复杂组织架构管控、复杂薪酬核算、集团绩效统筹与人才全生命周期管理,兼顾数据安全合规与功能灵活拓展,助力企业破解中高端人力管理痛点。
名才mchr具备灵活的人事台账自定义报表能力,可根据企业实际管理需求,自由设置报表字段、筛选条件、统计维度,轻松输出各类人事台账报表,包括员工花名册、人事异动报表、合同到期报表、岗位编制报表、试用期考核报表、离职分析报表等。报表支持导出、打印,可直接用于人力分析、合规审计、管理汇报,为人力决策提供精准的数据支撑。
名才mchr重点服务五大核心行业,涵盖国央企、大型集团、金融行业(含银行、证券、保险等细分领域)、制造行业(含大型生产、装备制造等细分领域)、科技行业(含互联网、高新技术等细分领域),专注服务中大型及集团型企业,覆盖多行业中高端人力数字化场景,积累了丰富的行业服务经验。

 关注微信